اگر تا امروز فکر میکردید حسابرس داخلی فقط یک «حسابدار دقیقتر» است، باید این تصور را کنار بگذارید. حسابرس داخلی شرکت، چشم و گوش مدیریت در دل فرآیندهای روزمره سازمان است؛ کسی که پیش از آنکه یک مشکل کوچک به بحران مالی یا قانونی تبدیل شود، آن را شناسایی میکند. برای مدیرعاملها و صاحبان کسبوکار، شناخت دقیق وظایف حسابرس داخلی شرکت، اولین قدم برای استخدام درست یا ارزیابی عملکرد کسی است که قرار است این نقش حساس را بر عهده بگیرد.
در این مطلب، قدمبهقدم با وظایف، جایگاه سازمانی، تفاوتها و معیارهای ارزیابی حسابرس داخلی آشنا میشوید؛ بدون آمار ساختگی و بدون وعدههای غیرواقعی، بلکه با نگاهی کاربردی که بتوانید همین امروز از آن استفاده کنید.
حسابرس داخلی کیست و چرا شرکت شما به او نیاز دارد؟
حسابرس داخلی فردی است که بهطور مستقل و منظم، فرآیندهای مالی، عملیاتی و کنترلی شرکت را بررسی میکند تا اطمینان حاصل شود همهچیز طبق قاعده و بدون انحراف پیش میرود. تفاوت کلیدی او با یک حسابدار معمولی این است که حسابدار، دادههای مالی را ثبت و گزارش میکند؛ اما حسابرس داخلی، صحت همان دادهها و فرآیند تولیدشان را زیر سؤال میبرد.
برای مثال، فرض کنید یک شرکت پخش کالا، چند انبار در شهرهای مختلف دارد. حسابدار شرکت، موجودی انبارها را طبق گزارشهای دریافتی ثبت میکند. اما حسابرس داخلی است که بهصورت دورهای سر میزند، نمونهگیری میکند و بررسی میکند که آیا موجودی فیزیکی با اعداد ثبتشده در سیستم مطابقت دارد یا نه. همین یک تفاوت ساده، نشان میدهد چرا حضور حسابرس داخلی برای شرکتهایی که رشد میکنند یا فرآیندهای پیچیده دارند، یک ضرورت است نه یک هزینه اضافی.
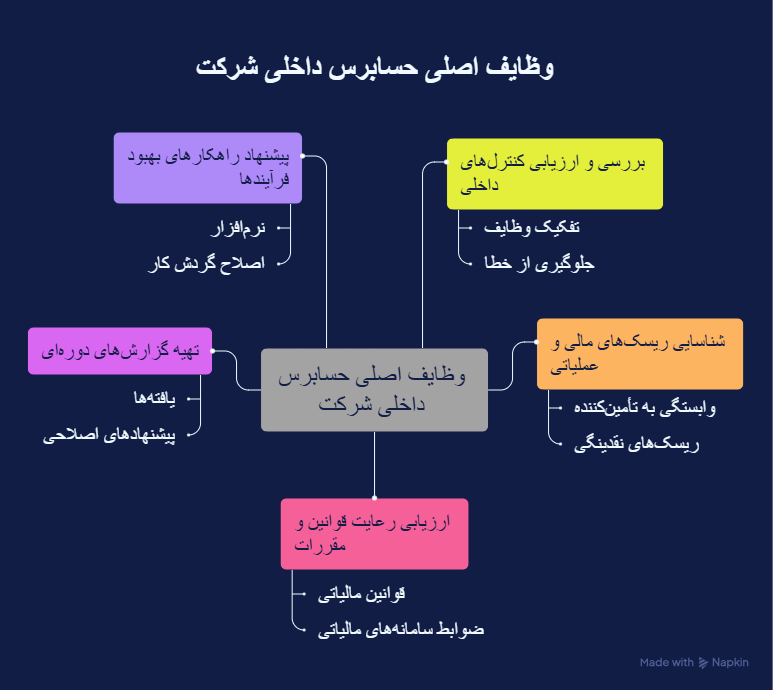
وظایف اصلی حسابرس داخلی شرکت
وظایف حسابرس داخلی شرکت معمولاً در چند حوزه اصلی خلاصه میشود. در ادامه، هرکدام را با یک مثال عملی توضیح میدهیم.
بررسی و ارزیابی کنترلهای داخلی
یکی از مهمترین وظایف حسابرس داخلی، بررسی این است که آیا فرآیندهای داخلی شرکت بهگونهای طراحی شدهاند که جلوی خطا، سوءاستفاده یا فساد را بگیرند. برای مثال، حسابرس بررسی میکند که آیا فرد واحدی هم میتواند سفارش خرید ثبت کند و هم همان سفارش را تأیید کند؛ چون این تفکیکنشدن وظایف، یک نقطه ضعف کنترلی جدی محسوب میشود.
شناسایی ریسکهای مالی و عملیاتی
حسابرس داخلی نقاطی از کسبوکار را شناسایی میکند که پتانسیل ایجاد ضرر یا اختلال دارند؛ از وابستگی بیشازحد به یک تأمینکننده تا ریسکهای نقدینگی. مثلاً اگر یک شرکت تولیدی، بیشتر مواد اولیهاش را از یک تأمینکننده خاص میخرد، حسابرس داخلی این وابستگی را بهعنوان یک ریسک عملیاتی به مدیریت گزارش میدهد، حتی اگر در حال حاضر مشکلی پیش نیامده باشد.
ارزیابی رعایت قوانین و مقررات (Compliance)
شرکتها موظفاند مجموعهای از قوانین مالیاتی، بیمهای و صنفی را رعایت کنند. حسابرس داخلی بررسی میکند که آیا این الزامات بهدرستی اجرا میشوند یا خیر. بهعنوان نمونه، بررسی اینکه آیا فاکتورهای صادرشده با ضوابط سامانههای مالیاتی همخوانی دارند یا نه، بخشی از همین وظیفه است.
تهیه گزارشهای دورهای برای مدیریت و هیئتمدیره
نتیجه نهایی کار حسابرس داخلی، تبدیل به گزارشهایی میشود که مدیرعامل و هیئتمدیره برای تصمیمگیری از آن استفاده میکنند. این گزارشها معمولاً شامل یافتهها، ریسکهای شناساییشده و پیشنهادهای اصلاحی است؛ نه صرفاً فهرستی از اعداد.
پیشنهاد راهکارهای بهبود فرآیندها
حسابرس داخلی خوب، فقط مشکل را گزارش نمیکند؛ راهحل عملی هم پیشنهاد میدهد. مثلاً اگر متوجه شود فرآیند تأیید مرخصی کارکنان باعث ثبت نادرست ساعات کاری میشود، میتواند جایگزینی نرمافزاری یا اصلاح گردش کار را پیشنهاد دهد.
حسابرس داخلی زیر نظر کیست؟
این یکی از مهمترین سؤالهایی است که مدیران باید پیش از استخدام حسابرس داخلی از خودشان بپرسند، چون پاسخ آن مستقیماً روی کیفیت و صداقت کار او اثر میگذارد.
برای اینکه حسابرس داخلی بتواند واقعاً مستقل عمل کند و یافتههایش را بدون نگرانی از پیامدهای شخصی گزارش دهد، بهترین حالت این است که خط گزارشدهی او مستقیماً به هیئتمدیره، کمیته حسابرسی یا مدیرعامل باشد؛ نه به مدیر واحدی که خودش قرار است مورد بررسی قرار بگیرد. اگر حسابرس داخلی زیر نظر مدیر مالی باشد و در همان حال وظیفهاش بررسی عملکرد همان واحد مالی باشد، تضاد منافع آشکاری شکل میگیرد که میتواند کل ارزش کار حسابرسی را زیر سؤال ببرد.
بههمیندلیل، در ساختار سازمانی سالم، استقلال گزارشدهی حسابرس داخلی یک اصل غیرقابل مذاکره است؛ او باید بتواند بدون ترس از تنبیه یا فشار، حتی درباره عملکرد مدیران ارشد هم گزارش بدهد.
تفاوت حسابرس داخلی با حسابرس مستقل (برونسازمانی)
بسیاری از مدیران این دو نقش را با هم اشتباه میگیرند، در حالیکه تفاوتهای اساسی دارند.
حسابرس مستقل (یا برونسازمانی) معمولاً از یک مؤسسه حسابرسی خارجی است که عمدتاً برای تأیید صحت صورتهای مالی سالانه و ارائه گزارش به سهامداران یا نهادهای قانونی فعالیت میکند. کار او معمولاً دورهای و محدود به بازههای مشخص است.
در مقابل، حسابرس داخلی، کارمند یا همکار دائمی شرکت است که بهصورت مستمر در طول سال فعالیت میکند و تمرکزش نهفقط روی صورتهای مالی، بلکه روی کارایی فرآیندها، کنترلهای داخلی و مدیریت ریسک است. به زبان ساده، حسابرس مستقل بیشتر برای ذینفعان بیرونی کار میکند، اما حسابرس داخلی، ابزار مدیریت برای بهبود مستمر سازمان است.
مهارتها و ویژگیهای یک حسابرس داخلی خوب
وقتی قرار است حسابرس داخلی استخدام کنید، فقط مدرک تحصیلی یا سابقه کاری کافی نیست. چند ویژگی دیگر هم اهمیت زیادی دارد:
- دقت تحلیلی: توانایی دیدن جزئیات و در عین حال درک تصویر بزرگتر کسبوکار.
- استقلال فکری: نترسیدن از گزارشدادن یافتههای ناخوشایند، حتی وقتی به افراد ارشد مربوط میشود.
- مهارت ارتباطی: توانایی توضیح یافتههای پیچیده به زبانی که مدیران غیرمالی هم بفهمند.
- آشنایی با فناوری: در دنیای امروز، آشنایی با ابزارهای تحلیل داده و سیستمهای ERP یک مزیت رقابتی محسوب میشود.
- رازداری و اخلاق حرفهای: دسترسی به اطلاعات حساس شرکت، نیازمند تعهد بالا به محرمانگی است.
برای مثال، حسابرسی که در یک جلسه با مدیران ارشد، بهجای بیان فنی صرف، میگوید «این فرآیند فعلاً ریسک محدودی دارد، اما اگر شرکت رشد کند، میتواند به یک مشکل بزرگتر تبدیل شود»، در واقع همان مهارت ارتباطی را به نمایش گذاشته است.
حقوق و دستمزد حسابرس داخلی؛ چه عواملی روی آن اثر میگذارند؟
پاسخ دقیق به اینکه حسابرس داخلی چقدر دستمزد میگیرد، به چند عامل بستگی دارد و نمیتوان یک رقم ثابت برای همه شرکتها در نظر گرفت. بهطور کلی، عواملی که روی سطح حقوق اثر میگذارند عبارتاند از:
- اندازه و پیچیدگی شرکت: شرکتی با چند شعبه و فرآیندهای پیچیده، معمولاً به سطح تجربه بالاتری نیاز دارد.
- سابقه کاری و گواهینامههای تخصصی: داشتن مدارک حرفهای حسابرسی، معمولاً جایگاه و انتظارات دستمزد را بالاتر میبرد.
- صنعت فعالیت: صنایع با ریسک بالاتر (مثل بانکداری یا بیمه) معمولاً برای جذب حسابرس داخلی، بودجه بیشتری در نظر میگیرند.
- محدوده وظایف: اگر حسابرس داخلی علاوهبر وظایف سنتی، مسئولیتهایی مثل مدیریت ریسک سازمانی را هم بر عهده بگیرد، طبیعتاً سطح دستمزد هم متناسب با آن تغییر میکند.
چه زمانی شرکت شما به استخدام حسابرس داخلی نیاز دارد؟
همه شرکتها از روز اول نیاز به حسابرس داخلی تماموقت ندارند، اما چند نشانه وجود دارد که میگوید زمان آن رسیده است:
- شرکت در حال رشد سریع است و فرآیندهای دستی دیگر جوابگو نیستند.
- چند شعبه یا واحد عملیاتی مجزا دارید که نظارت مستقیم روی همه آنها دشوار شده است.
- در گذشته، موارد ناهماهنگی مالی یا عملیاتی رخ داده که بعداً کشف شدهاند، نه قبل از وقوع.
- سهامداران، سرمایهگذاران یا نهادهای نظارتی، شفافیت و کنترل بیشتری مطالبه میکنند.
اگر حتی یکی از این موارد برایتان آشنا به نظر میرسد، شاید وقتش رسیده باشد که جدیتر به این موضوع فکر کنید.
بخش سوالات متداول (FAQ)
۱. آیا حسابرس داخلی همان حسابدار شرکت است؟ نه، این دو نقش کاملاً متفاوتاند. حسابدار مسئول ثبت و گزارش روزمره تراکنشهای مالی است، در حالیکه حسابرس داخلی صحت همان فرآیندها و دادهها را بهصورت مستقل بررسی میکند. حضور همزمان این دو نقش، یکی از پایههای اصلی کنترل داخلی سالم در هر شرکت محسوب میشود.
۲. آیا شرکتهای کوچک هم به حسابرس داخلی نیاز دارند؟ بستگی به اندازه و پیچیدگی فعالیت دارد. شرکتهای کوچک با فرآیندهای ساده ممکن است در ابتدا نیازی به این نقش بهصورت تماموقت نداشته باشند، اما با رشد کسبوکار و افزایش پیچیدگی فرآیندها، این نیاز معمولاً پررنگتر میشود.
۳. حسابرس داخلی باید زیر نظر چه کسی فعالیت کند؟ برای حفظ استقلال و اعتبار گزارشها، بهترین حالت این است که حسابرس داخلی مستقیماً به هیئتمدیره، کمیته حسابرسی یا مدیرعامل گزارش بدهد، نه به مدیر واحدی که خودش زیر بررسی قرار میگیرد.
۴. چه تفاوتی بین حسابرس داخلی و حسابرس مستقل وجود دارد؟ حسابرس مستقل از بیرون شرکت میآید و معمولاً بهصورت دورهای روی صورتهای مالی برای ذینفعان بیرونی کار میکند. حسابرس داخلی اما عضو دائمی سازمان است و تمرکزش روی بهبود مستمر فرآیندها، کنترلها و مدیریت ریسک در طول سال است.
۵. حقوق حسابرس داخلی به چه عواملی بستگی دارد؟ سطح دستمزد حسابرس داخلی معمولاً به اندازه شرکت، سابقه و گواهینامههای تخصصی فرد، صنعت فعالیت و دامنه مسئولیتهای او بستگی دارد و رقم ثابتی برای همه شرکتها وجود ندارد.