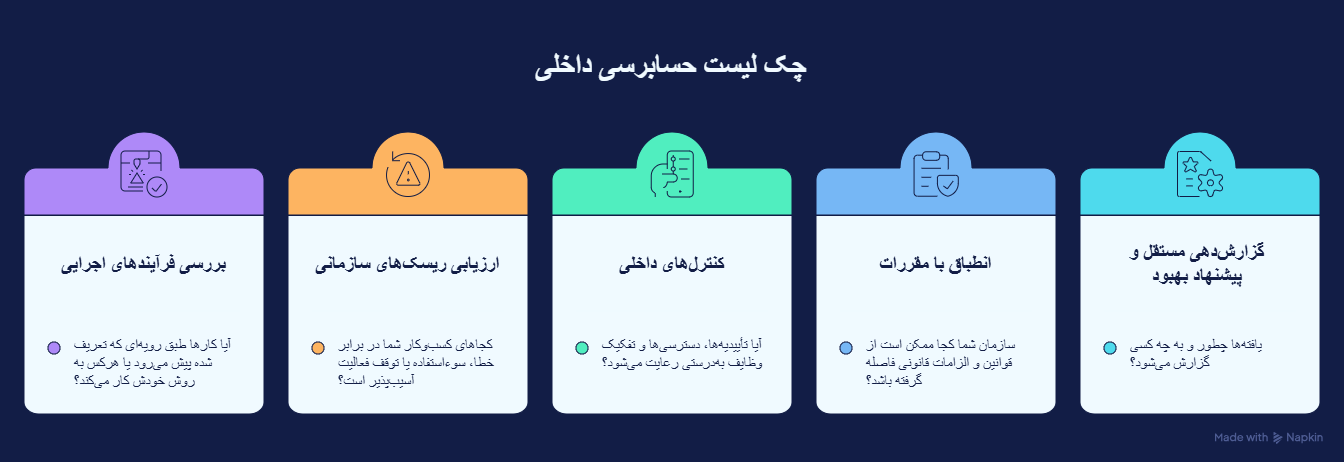
اگر تا امروز فکر میکردید حسابرسی داخلی فقط یعنی یک نفر با کلی پوشه و فاکتور میآید و حسابها را میشمارد، باید این تصور را کنار بگذارید. چک لیست حسابرسی داخلی، شامل 5 رکن اصلی است. بررسی فرآیندهای اجرایی، ارزیابی ریسکهای سازمانی، کنترلهای داخلی، انطباق با مقررات و گزارشدهی مستقل و پیشنهاد بهبود که وقتی درست انجام شود، چیزی شبیه یک سیستم هشدار زودهنگام برای کسبوکار شماست.
اگر همین پنج مورد را بهدرستی پیاده کنید، بخش بزرگی از ریسکهای پنهان کسبوکارتان را زیر کنترل گرفتهاید. در ادامه، فایل pdf چک لیست در اختیارتان قرار داده شده تا هرکدام را با جزئیات و مثالهای عملی بررسی میکنیم.
حسابرسی داخلی چیست و چرا برای کسبوکار شما اهمیت دارد
حسابرس داخلی فرد یا واحدی، از درون سازمان است که فرآیندها، کنترلها و ریسکهای کسبوکار را بهصورت مستمر و مستقل بررسی میکند تا به مدیریت کمک کند تصمیمهای بهتری بگیرد. حسابرس داخلی با ارائه مستندات واقعی تلاش می کند تا مشاوره های درست و کارمدی به مدیر ارائه دهد چون اگر حسابرس داخلی فقط چیزی را بگوید که مدیر دوست دارد بشنود، اصلاً فایدهای ندارد.
فکر کنید یک شرکت پخش محصولات دارید. همه چیز سرپا به نظر میرسد، فروش خوب است، اما هیچکس دقیق نمیداند موجودی انبار چقدر هدر میرود یا چرا برخی نمایندگان فروش همیشه تأخیر در تسویه حساب دارند. حسابرس داخلی دقیقاً همین جاهای کور را روشن میکند؛ نه با حدس، بلکه با بررسی مستند و هوشمند.
تفاوت حسابرسی داخلی با حسابرسی مالی/مستقل
خیلی از مدیران این دو را با هم اشتباه میگیرند، در حالی که هدفشان کاملاً متفاوت است.
حسابرسی مالی (یا حسابرسی مستقل) معمولاً سالی یکبار، توسط یک مؤسسه حسابرسی خارج از شرکت انجام میشود و هدفش این است که نظر بدهد آیا صورتهای مالی شما واقعاً وضعیت مالی شرکت را نشان میدهند یا نه. این نوع حسابرسی بیشتر برای سهامداران، بانکها یا مراجع مالیاتی اهمیت دارد.
حسابرسی داخلی اما یک فعالیت مستمر در طول سال است که فراتر از اعداد مالی میرود. این نوع حسابرسی به فرآیندها، کارایی عملکرد، ریسکهای عملیاتی و رعایت سیاستهای داخلی هم نگاه میکند. درواقع حسابرس مستقل بررسی می کند اعداد شما درست است یا نه، حسابرس داخلی چک میکند کارها چطور پیش میرود و کجا باید بهتر شود.
چرا مدیرعامل باید به این موضوع توجه کند
فرض کنید قرار است یک خط تولید جدید راهاندازی کنید یا با یک سرمایهگذار وارد مذاکره شوید. یک گزارش حسابرسی داخلی شفاف، نقاط ضعف کنترلی شرکت را پیش از اینکه طرف مقابل آنها را کشف کند، به شما نشان میدهد. این یعنی شما با اعتماد بیشتری وارد مذاکره میشوید و آمادگی مواحه شدن با چالش هارا دارید علاوه بر اینکه با همین گزارش میتوان برای مسیر رشد و تلقی شرکت برنامه ریزی کرد
شاید فکر کنید حسابرسی داخلی موضوعی است که باید به مدیر مالی یا واحد حسابداری سپرده شود و مدیرعامل کار دیگری دارد. اما واقعیت این است که خروجی یک حسابرسی داخلی خوب، مستقیماً روی تصمیمهای استراتژیک شما اثر میگذارد.
چک لیست حسابرسی داخلی شامل چه مواردی است
حالا که چارچوب کلی روشن شد، بیایید وارد جزئیات چکلیست شویم. هر بخش زیر، یکی از ستونهای اصلی یک حسابرسی داخلی استاندارد را پوشش میدهد.
بررسی فرآیندها و رویههای اجرایی
اولین و شاید مهمترین قدم، این است که بفهمیم آیا کارها طبق یک رویه مشخص پیش میرود یا هر بخش از سازمان روش خودش را دارد. در یک شرکت خدماتی، روی کاغذ هر خرید بالای یک سقف مشخص باید با دو امضا تأیید شود. اما در عمل، یک نفر در واحد خرید، با اعتماد همکاران، گاهی این مرحله را رد میکند تا فرآیند کارها سریع تر انجام شود. حسابرس داخلی همین شکاف بین رویه نوشتهشده و آنچه در واقعیت اتفاق می افتد را بررسی میکند. حسابرس داخلی در این مرحله، فرآیندهای کلیدی (مثل خرید، فروش، پرداخت حقوق، یا تأیید قراردادها) را قدمبهقدم دنبال میکند و میبیند آیا با آنچه روی کاغذ نوشته شده تطابق دارد یا نه.
ارزیابی ریسکهای سازمانی
ریسک فقط به معنای خطر مالی نیست. ریسک میتواند عملیاتی (مثل وابستگی به یک تأمینکننده)، قانونی (مثل عدم انطباق با مقررات)، یا حتی مربوط به اعتبار برند باشد. حسابرس داخلی باید بتواند این ریسکها را اولویتبندی کند؛ یعنی بگوید کدامشان احتمال وقوع بالاتر و آسیب جدیتری دارند.
کنترلهای داخلی و رعایت مقررات
کنترل داخلی یعنی سازوکارهایی که جلوی خطا و سوءاستفاده را میگیرند؛ مثل تفکیک وظایف (کسی که پول را تأیید میکند، نباید همان کسی باشد که آن را پرداخت میکند)، محدودیت دسترسی به سیستمهای مالی، یا نیاز به تأیید چندمرحلهای برای تغییرات مهم.
برای مثال در یک شرکت کوچک، یک نفر هم سفارش خرید ثبت میکند، هم فاکتور را تأیید میکند، و هم پرداخت را انجام میدهد. این یعنی هیچ نظارت متقاطعی وجود ندارد و امکان خطا یا حتی سوءاستفاده عمدی بالا میرود. حسابرس داخلی چنین نقطه ضعفی را پیشنهاد میدهد که با تفکیک وظایف اصلاح شود.
نکته مهم دیگر در این بخش، بررسی انطباق با مقررات قانونی است؛ یعنی آیا سازمان شما الزامات مالیاتی، قوانین کار، یا مقررات صنعتی مربوط به حوزه فعالیتش را رعایت میکند یا نه. خیلی وقتها مدیران فکر میکنند چون تا الان مشکلی پیش نیامده، یعنی همهچیز درست است؛ در حالی که عدم انطباق ممکن است سالها زیر سطح باقی بماند و یکباره در قالب جریمه یا دعوی حقوقی سر باز کند. بخشی از کار حسابرس داخلی همین است که قبل از اینکه یک نهاد بیرونی این مشکل را کشف کند، خودِ سازمان از آن آگاه شود.
گزارشدهی و پیشنهادهای بهبود
یک حسابرسی داخلی که فقط مشکلات را لیست کند ولی راهحل عملی پیشنهاد ندهد، نیمهکاره است. گزارش نهایی باید شفاف، مستند، و قابل پیگیری باشد؛ یعنی هر یافته با یک پیشنهاد بهبود مشخص همراه شود و مشخص شود چه کسی، تا چه زمانی، باید آن را اجرا کند.
اگر هنوز مطمئن نیستید سازمان شما در این مرحله قرار دارد یا نه، میتوانید نگاهی به مقاله «حسابرسی داخلی چیست» بیندازید تا با مفهوم پایه آن بیشتر آشنا شوید.