اگر قصد دارید برای اولین بار فرآیند حسابرسی داخلی را در سازمان خود اجرا کنید یا به دنبال استخدام یک حسابرس داخلی و حرفهای هستید، حتما باید از خود بپرسید که فرآیند حسابرسی داخلی دقیقاً از کجا شروع میشود و در نهایت به چه خروجی برای سازمان دارد؟
بسیاری از مدیران تصور میکنند حسابرسی داخلی فقط بررسی اسناد مالی و تهیه یک گزارش است؛ در حالی که، این فرآیند از برنامهریزی و شناخت کسبوکار آغاز میشود و تا پیگیری اجرای پیشنهادهای اصلاحی ادامه پیدا میکند. هدف اصلی نیز صرفاً کشف ایرادها نیست؛ بلکه کمک به مدیریت برای کاهش ریسک، بهبود کنترلهای داخلی و تصمیمگیری بهتر است.
حسابرسی داخلی دقیقاً یعنی چه؟
حسابرسی داخلی یک فعالیت مستقل و منظم برای ارزیابی فرآیندها، کنترلهای داخلی، مدیریت ریسک و نحوه اداره سازمان است. برخلاف تصور رایج و اشتباه، هدف آن پیدا کردن مقصر یا مشکل تراشی برای واحدهای مختلف نیست؛ بلکه کمک به مدیران برای شناسایی نقاط ضعف و ارائه راهکارهای عملی جهت بهبود عملکرد سازمان است.به زبان ساده، حسابرس داخلی بررسی میکند که آیا فرآیندهای سازمان همانگونه که طراحی شدهاند اجرا میشوند، ریسکها بهدرستی مدیریت شدهاند و کنترلهای موجود تا چه اندازه اثربخش هستند.
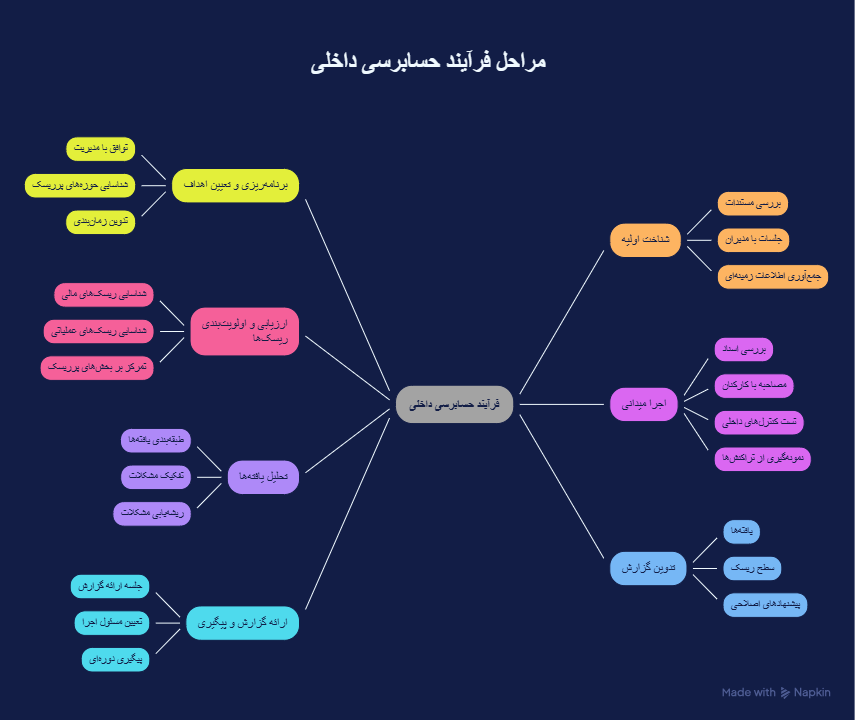
مراحل فرآیند حسابرسی داخلی | شرح کامل
برنامهریزی و تعیین اهداف حسابرسی
هر روند حسابرسی داخلی حرفهای، قبل از هر اقدامی، با یک مرحله توافق شروع میشود. در این مرحله، محدوده و اهداف حسابرسی با مدیریت یا کمیته حسابرسی تعیین میشود، حوزههای پرریسک اولیه شناسایی میگردد و یک زمانبندی کلی برای پروژه تدوین میشود. یعنی در عمل جلسهای بین حسابرس و مدیریت برگزار میشود که در آن مشخص میشود قرار است کدام واحد یا فرآیند بررسی شود، چه چیزی خارج از محدوده کار قرار میگیرد و انتظار مدیریت از خروجی نهایی چیست. بدون این توافق اولیه، حسابرسی میتواند به مسیرهای پراکنده و بینتیجه کشیده شود.
شناخت اولیه از واحد یا فرآیند مورد بررسی
پیش از هرگونه قضاوت یا نتیجهگیری، حسابرس باید سازمان یا واحد مورد نظر را به خوبی بشناسد. این شناخت شامل بررسی مستندات، آییننامهها و … موجود، برگزاری جلسات با مدیران و کارشناسان واحد مربوطه، و جمعآوری اطلاعات زمینهای است. یعنی حسابرس مستندات داخلی (دستورالعملها، فرآیندهای مصوب، گزارشهای قبلی در صورت وجود) را مرور میکند و با افرادی که در آن واحد کار میکنند گفتوگو میکند تا تصویر واقعی از نحوه کار سازمان بهدست بیاورد — نه فقط آنچه روی کاغذ نوشته شده.
مرحله سوم: ارزیابی و اولویتبندی ریسکها
با توجه به شناختی که در مرحله قبل بهدست آمده، حسابرس ریسکهای مالی و عملیاتی را پیدا میکند، سطح اهمیت هر ریسک را می سنجد و منابع حسابرسی را روی بخشهای پرریسکتر متمرکز میکند. درواقع بهجای بررسی همهچیز به یک اندازه، تصمیم میگیرد کجا بیشترین زمان و دقت را صرف کند؛ مثلاً اگر یک واحد مالی سابقه خطاهای مکرر داشته باشد، تمرکز بیشتر روی همان واحد قرار میگیرد.
اجرا میدانی و جمعآوری شواهد
بخش اصلی و عملیاتی این کار شامل بررسی اسناد و مدارک مالی، مصاحبه با کارکنان، تست کنترلهای داخلی و نمونهگیری از تراکنشها میشود. اگر به دنبال جزئیات بیشتری درباره فعالیتهای اجرایی حسابرس هستید، مقاله https://saeedkhaleghpoor.ir/blog/duties-companys-internal-auditor/ را هم مطالعه کنید. حسابرس نمونهای از تراکنشها یا فرآیندها را انتخاب میکند و بهصورت مستند بررسی میکند که آیا کنترلهای تعریفشده واقعاً رعایت میشوند یا خیر نه فقط بر اساس ادعا، بلکه بر اساس شواهد قابلاثبات.
تحلیل یافتهها و شناسایی نقاط ضعف
دادههای خام جمعآوریشده در مرحله قبل باید تحلیل و دستهبندی شوند. در این مرحله، یافتهها طبقهبندی میشوند، مشکلات جزئی از ریسکهای جدی تفکیک میشوند و علت اصلی مشکلات ریشهیابی میشود نه صرفاً گزارش سطحی از آنچه دیده شده.
اگر مثلاً در یک فرآیند تاییدیه مالی تاخیرهای مکرر مشاهده شود، حسابرس بهجای اکتفا به ثبت این مشاهده، بررسی میکند که علت ریشهای این تاخیر چیست ؟ کمبود نیرو، نبود فرآیند مشخص، یا ضعف در سیستم اطلاعرسانی داخلی.
تدوین گزارش حسابرسی داخلی
خروجی نهایی این بخش از کار، یک گزارش مکتوب است که شامل یافتهها، سطح ریسک هر مورد و پیشنهادهای اصلاحی میشود. نکته مهم این است که این گزارش نباید صرفا توصیفی باشد بلکه قابلیت اجرا هم داشته باشد.
ارائه گزارش و پیگیری اجرای پیشنهادها
فرآیند حسابرسی داخلی با تحویل گزارش تمام نمیشود. در این مرحله، جلسهای برای ارائه گزارش به مدیرعامل یا کمیته حسابرسی برگزار میشود، یک مسئول برای اجرای هر پیشنهاد تعیین میگردد و پیگیری دورهای برای اطمینان از اصلاح واقعی مشکلات انجام میشود.
بسیاری از فرآیندهای حسابرسی داخلی دقیقاً همینجا ناقص میمانند گزارش تحویل داده میشود، اما هیچکس پیگیری نمیکند که آیا پیشنهادها واقعاً اجرا شدهاند یا خیر. بدون این مرحله، حتی دقیقترین گزارش هم میتواند تنها یک سند بایگانیشده باقی بماند.
فرآیند حسابرسی داخلی چقدر طول میکشد؟
مدت زمان این فرآیند عدد ثابتی ندارد و نمیتوان پیش از شناخت اولیه سازمان، بازه زمانی دقیقی برای آن اعلام کرد. عواملی که بر مدت زمان تاثیر میگذارند عبارتاند از: اندازه سازمان، تعداد واحدهایی که باید بررسی شوند، حجم اسناد و مدارک، پیچیدگی فرآیندهای داخلی، و میزان همکاری تیم داخلی سازمان با حسابرس. یک سازمان کوچک با فرآیندهای ساده معمولاً سریعتر از یک سازمان بزرگ با چند واحد پراکنده به نتیجه میرسد؛ اما تعیین یک عدد قطعی، بدون بررسی اولیه، نمیتواند دقیق یا واقعبینانه باشد. اگر میخواهید برآورد واقعی و متناسب با سازمان خودتان داشته باشید، بهترین راه [هماهنگی یک جلسه مشاوره اولیه] است.
چرا کسبوکار شما به یک فرآیند حسابرسی داخلی منظم نیاز دارد؟
فراتر از یک الزام یا تشریفات اداری، حسابرسی داخلی منظم چند مزیت عملی برای کسبوکار به همراه دارد:
- کاهش ریسک خطا و سوءاستفاده مالی: با شناسایی نقاط ضعف کنترلی پیش از آنکه به مشکل جدی تبدیل شوند.
- بهبود تصمیمگیری مدیریتی: مدیران با تصویر واقعی و مستندی از وضعیت کنترلهای داخلی، تصمیمهای بهتری میگیرند.
- آمادهسازی برای رشد یا ورود سرمایهگذار: سرمایهگذاران و شرکا معمولاً به سازمانهایی که کنترلهای داخلی مستند و شفاف دارند، اعتماد بیشتری نشان میدهند.
اگر هنوز مطمئن نیستید سازمان شما در چه مرحلهای از بلوغ کنترل داخلی قرار دارد،در یک مشاوره اولیه میتوانیم این موضوع را با هم بررسی کنیم.
سوالات متداول درباره فرآیند حسابرسی داخلی
۱. فرآیند حسابرسی داخلی از کجا شروع میشود؟ این فرآیند از مرحله برنامهریزی آغاز میشود؛ یعنی جایی که اهداف، محدوده و زمانبندی کلی حسابرسی با مدیریت سازمان توافق میشود. بدون این توافق اولیه، مراحل بعدی جهت مشخصی نخواهند داشت.
۲. حسابرسی داخلی چند مرحله دارد؟ بهطور کلی این فرآیند از هفت مرحله اصلی تشکیل میشود: برنامهریزی، شناخت اولیه، ارزیابی ریسک، اجرای میدانی، تحلیل یافتهها، تدوین گزارش و پیگیری اجرا. برخی سازمانها بسته به پیچیدگی کار، برخی از این مراحل را ادغام یا گسترش میدهند.
۳. فرآیند حسابرسی داخلی چقدر طول میکشد؟ مدت زمان دقیق آن بسته به اندازه سازمان، حجم اسناد و دامنه بررسی متفاوت است و پیش از شناخت اولیه سازمان نمیتوان بازه زمانی قطعی اعلام کرد. عواملی مثل تعداد واحدهای درگیر و میزان همکاری تیم داخلی نقش مستقیمی در این زمانبندی دارند.
۴. حسابرسی داخلی با حسابرسی مستقل (مالی) چه فرقی دارد؟ حسابرسی داخلی روی بهبود کنترلهای داخلی و فرآیندهای عملیاتی سازمان تمرکز دارد، در حالیکه حسابرسی مستقل بیشتر بر تایید صحت صورتهای مالی برای ذینفعان بیرونی متمرکز است. این دو مکمل یکدیگرند، نه جایگزین هم.
۵. آیا حسابرسی داخلی فقط برای شرکتهای بزرگ کاربرد دارد؟ خیر. کسبوکارهای کوچک و متوسطی که در مسیر رشد هستند نیز برای کنترل ریسک مالی و آمادهسازی برای توسعه یا جذب سرمایه، از یک روند حسابرسی داخلی منظم بهرهمند میشوند.
۶. خروجی نهایی فرآیند حسابرسی داخلی چیست؟ خروجی نهایی، یک گزارش مکتوب و ساختاریافته است که شامل یافتههای حسابرسی، سطح ریسک هر مورد و پیشنهادهای اصلاحی قابلاجرا میشود. کیفیت این گزارش، تعیینکننده اثربخشی کل فرآیند است.
۷. آیا بعد از دریافت گزارش، کار حسابرس تمام میشود؟ در یک فرآیند حرفهای، خیر. حسابرس معمولاً اجرای پیشنهادهای ارائهشده را نیز پیگیری میکند تا از اصلاح واقعی مشکلات، و نه صرفاً ثبت آنها در یک گزارش، اطمینان حاصل شود.
۸. چه کسی باید در جلسات ابتدایی فرآیند حسابرسی حضور داشته باشد؟ معمولاً مدیرعامل، مدیران واحدهای مرتبط با محدوده حسابرسی و در صورت وجود، اعضای کمیته حسابرسی در این جلسات حضور دارند تا اهداف و محدوده کار بهدرستی تعریف شود.
۹. آیا حسابرسی داخلی اختلالی در کار روزمره تیم ایجاد میکند؟ با برنامهریزی درست و هماهنگی زمانبندی با تیم داخلی سازمان، این اختلال معمولاً به حداقل میرسد. بخش زیادی از این هماهنگی در همان مرحله برنامهریزی اولیه شکل میگیرد.
۱۰. چطور اولین مرحله همکاری با یک متخصص حسابرسی داخلی شروع میشود؟ معمولاً همکاری با یک جلسه مشاوره اولیه آغاز میشود؛ جلسهای که در آن نیاز واقعی سازمان شناسایی و محدوده کار بهصورت مشخص تعریف میشود.