موضوع از یه انبار گردانی شروع شد
با تیم حسابرسی متشکل از خودم و یکی از کارمندانم رفته بودیم یه شرکتی که در حوزه مواد بهداشتی فعالیت میکرد در فرآیند انبارگردانی کالاها رو شمارش کردیم و موجودیها را بررسی میکردیم.
در حین بررسی متوجه شدیم که یک سری از کالاها و مواد اولیه تعداد و مقادیرشون خیلی زیاده با توجه به دسترسی سیستمی مشخص شد که خیلی وقته اینها خریداری شده ولی خروجی خیلی کمی داشته و در کنار این مواد اولیه موارد خیلی زیادی کارتون و ملزومات بستهبندی مشاهده کردیم. پرسش کردم اینها برای چی هستش؟ گفتن که قرار بود یه کالای جدید تولید بشه و به همین منظور یک تعدادی ازمایشی تولید کردیم ولی بخش زیادیش مونده.همین موضوع حجم زیاد مواد اولیه برای یک موضوع آزمایشی، اولین سرنخ بود برای بررسی بیشتر این موضوع.
ضعف تحقیقات بازار
بررسیهامونو شروع کردیم و متوجه شدیم این موارد اولیه درواقع برای خلق یک برند جدید بوده، جلوتر رفتیم و متوجه شدم که این برند جدید تحت نظارت و درواقع ایده اولیه واحد بازاریابی و مارکتینگ شرکت بوده است. تا اینجا کار هنوز همه چیز نرمال بنظر می رسید.
اما اوضاع زمانی عجیب تر شد که فهمیدم واحد مارکتینگ که طرح توجیهی واسه برند جدید را ارائه داده اطلاعات خیلی کلی و محدودی در بحث تحقیقات بازار داشتند. مسائل مهمی که بادی در این باب مد نظر داشت میزان نیاز بازار به این کالاست یا اینکه این محصول چه مشکلی رو حل میکنه؟
تیم بازاریابی این اطلاعات رو نداشتند ولی باز هم مدعی بودند که این کالا باید تولید بشه!
تیم بازاریابی یک فرمولی را طراحی کردند و براساس آن کالاهای مورد نیاز، مواد اولیه و ملزومات بستهبندی را طراحی کردند. روند درست در خلق برند جدید بدین شکل است که یک نمونه آزمایشی از کالا ساخته می شود و مواد اولیه و ملزومات در حد کیس آزمایشی تهیه می شود.
ولی وقتی که به موجودیها مراجعه میکردیم و حجم اونها رو بررسی کردیم متوجه شدیم که این موجودی مواد و ملزومات برای یک نمونه آزمایشی خریداری نشده! بودجه فروش و تولید را درخواست دادیم که مشخص شده بودجه ای ندارند.
کالای راکد در انبار چیست و چه باید کرد
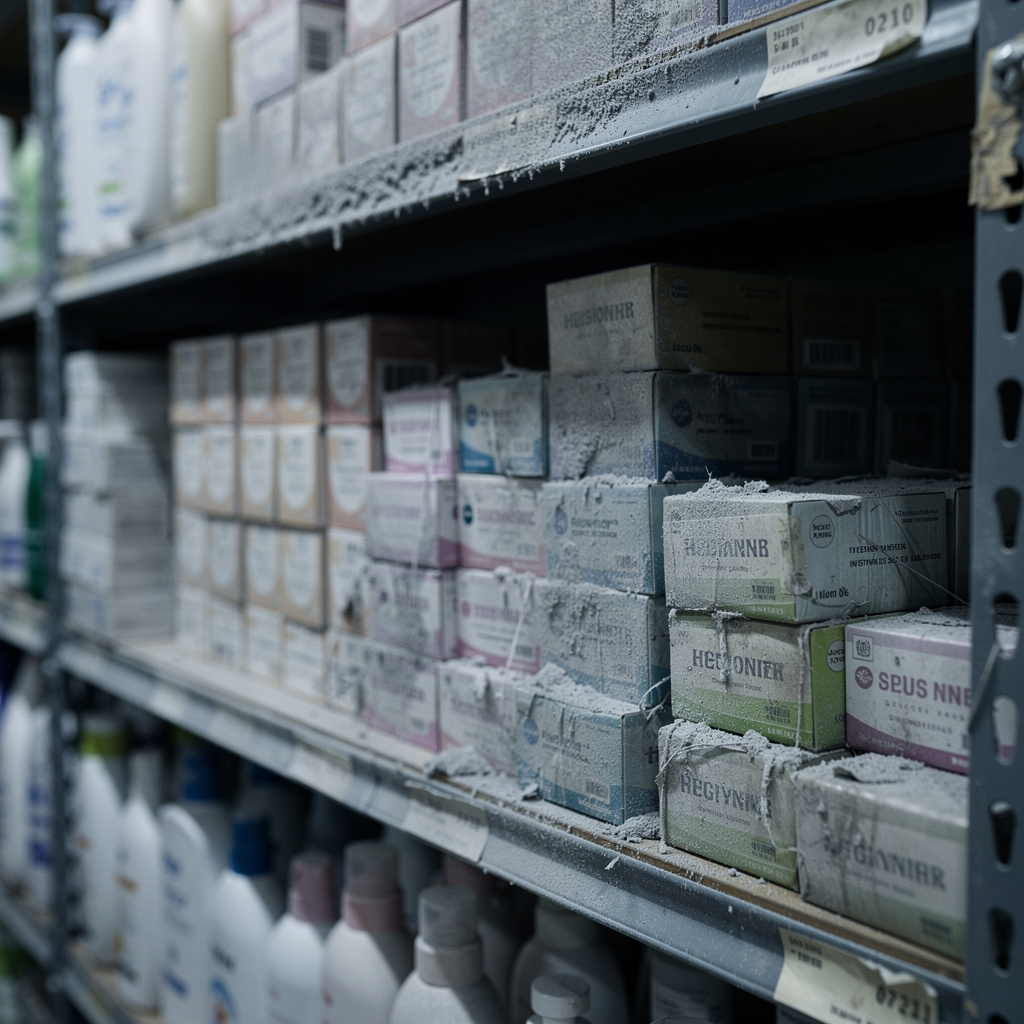
کالای راکد یعنی موجودیای که مدت طولانی در انبار مونده، گردش نداره، خارج نمیشه و در عمل دیگه توی چرخه تولید یا فروش نقشی نداره؛ ولی همچنان توی صورتهای مالی به عنوان دارایی ثبت شده و ارزش نشون میده.توی این پرونده وقتی موجودی مواد اولیه و ملزومات بستهبندی رو بررسی کردیم، دیدیم حجمشون با نیاز واقعی هیچ همخونی نداره. اینها ماهها بود که خریداری شده بودن ولی خروجی تقریباً صفر داشتن. وقتی جلوتر رفتیم متوجه شدیم این مواد دیگه قرار نیست مصرف بشن، چون محصولی که براش خریداری شده بودن اصلاً بازار نداشت و تولیدش متوقف شده بود.
وقتی مستندی برای مجوز خرید وجود نداشت
بعد بر اساس بررسیهایی که انجام دادیم مشخص شد یک نمونه آزمایشی از محصول تولید شده و راهی بازار شده ولی بعد که متوجه شدند این کالا در بازار تقاضا نداره و توجیهی برای تولید مجدد این کالا وجود ندارد. طرح تولید متوقف میشه نکته حائز اهمیت این بود که ما بررسی کردیم هیچ مدرک و مستندی از اینکه بر اساس چه مجوزی این همه کالا خریداری بشه پیدا نکردیم، مدارکی برای کمیسیون معاملات وجود نداشت و همه چیز شفاهی پیش رفته بوده.
تبانی مدیر برند و مدیر تدارکات
اینکار با تبانی بین مدیر برند و مدیر تدارکات انجام شده بود و من به عنوان مدیر حسابرسی داخلی پیشنهاد دادم باتوجه به اینکه مواد اولیه قرار نیست دوباره تولید بشه یا باید در کالاهای دیگه از این مواد استفاده کنیدیا اینکه این مواد را به فروش برسانید.
اما متاسفانه در سایر برندها و محصولات شرکت این مواد زیاد کاربردی و قابل استفاده نبودند. هرچند حجم زیاد خریداری شده و تاریخ انقضا نشان میداد که اگر بخوان هم این موضوع شدنی نیست.
از طرفی امکان فروش مواد اولیه به دلیل برداشت قسمتی از انها در بازار امکانپذیر نبود چون کالا برای یه مواد بهداشتی استفاده میشد و مواد اولیه از حالت پلمپ شده خارج شده است.
در جریان بررسی کلی موجودیها مشخص شد موجودی انبار که در صورتهای مالی با ارزشی معادل چند میلیارد تومان ثبت شده بود، فاقد واقعیت اقتصادی است و در حقیقت به کالای راکد و بدون ارزش ریالی تعلق دارد که میبایست معدوم شود.
ضعف کنترلهای داخلی کاملاً واضح و مشخص شد اگر برای تولید برند و خلق اون کمیتهای داشتند بررسی انجام میشد نیاز بازار به صورت واقعی شناسایی میشد بودجهای برای تولید و فروشش در نظر گرفته میشد خریداری ملزومات و مواد اولیه در حد یک نمونه آزمایشی قرار میگرفت و واحدهای مختلف بر روند خرید و تولید نظارت داشتند منجر به این زیان نمیشد .