حسابرسی داخلی چیست؟
اگر تا امروز با مفهوم حسابرسی داخلی غریبه بودهاید، جای نگرانی نیست. حسابرسی داخلی به زبان ساده، یعنی یک فعالیت مستقل و منظم در داخل سازمان که فرآیندها، کنترلهای داخلی و مدیریت ریسک را بررسی میکند تا به مدیریت و هیئتمدیره اطمینان بدهد که همهچیز سر جایش است و همانطور که باید کار میکند. برخلاف تصور رایج، حسابرسی داخلی فقط دنبال «خطا» سایر واحد ها نمیگردد؛ هدف اصلی آن کمک به سازمان برای حفظ و افزایش ارزش است.
اگر دوست دارید بدانید وضعیت واحد حسابرسی داخلی سازمان شما در مقایسه با استانداردهای جهانی کجا قرار دارد، میتوانیم در یک جلسه مشاوره کوتاه این موضوع را بررسی کنیم.
استاندارد حسابرسی داخلی چیست و چرا وجود دارد؟
وقتی صحبت از استاندارد حسابرسی داخلی میشود، منظور قواعد و اصول حرفهای است که نحوه انجام صحیح فرآِیند حسابرسی داخلی را تعریف میکند؛ اهمیت این موضوع از این جهت است که ممکن است هر سازمان حسابرسی داخلی را به سبک دلخواه خودش انجام دهد؛ در این حالت نه میتوان کیفیت کار را با سازمانهای دیگر مقایسه کرد، نه میتوان به لایه های بیرونی مثل سرمایهگذاران اطمینان داد که حسابرسی بهشکل مستقل و بیطرف انجام شده
استاندارد جهانی برای پر کردن همین خلأ ایجاد شده است؛ یک زبان مشترک و یک معیار قابلاندازهگیری برای کیفیت کار حسابرسی داخلی در سراسر جهان. نهادی که این استانداردها را تدوین میکند، انستیتوی حسابرسان داخلی یا IIA (Institute of Internal Auditors) است؛ قدیمیترین و معتبرترین نهاد بینالمللی در این حوزه. IIA این استانداردها را در قالب چارچوبی به نام IPPF (International Professional Practices Framework) منتشر و بهروزرسانی میکند.
استانداردهای جهانی حسابرسی داخلی چگونه سازماندهی شدهاند؟
استانداردهای جهانی حسابرسی داخلی در پنج حوزه سازماندهی شدهاند: هدف حسابرسی داخلی، اخلاق حرفهای و حرفهمندی، حاکمیت بر واحد حسابرسی داخلی، مدیریت واحد حسابرسی داخلی، و ارائه خدمات حسابرسی داخلی.
ساختار استانداردهای جهانی حسابرسی داخلی (ویرایش ۲۰۲۴)
استانداردهای جهانی حسابرسی داخلی که گاهی با عنوان «Redbook» هم شناخته میشود بر پایه دو لایه اصلی طراحی شده: حوزهها (Domains) و اصول (Principles).
حوزه ها
بهطور کلی، ساختار جدید حول پنج حوزه اصلی شکل گرفته است:
- هدف حسابرسی داخلی — تعریف میکند چرا حسابرسی داخلی وجود دارد و چه ارزشی برای سازمان ایجاد میکند.
- اخلاق و حرفهایگری — رفتار حرفهای، صداقت و بیطرفی حسابرسان را پوشش میدهد.
- راهبری واحد حسابرسی داخلی — نقش هیئتمدیره و مدیریت ارشد در پشتیبانی و استقلال واحد حسابرسی را تعیین میکند.
- مدیریت واحد حسابرسی داخلی — به برنامهریزی، منابع و راهبرد واحد حسابرسی میپردازد.
- اجرای خدمات حسابرسی داخلی — جزئیات اجرای عملیاتی هر مأموریت حسابرسی را شامل میشود.
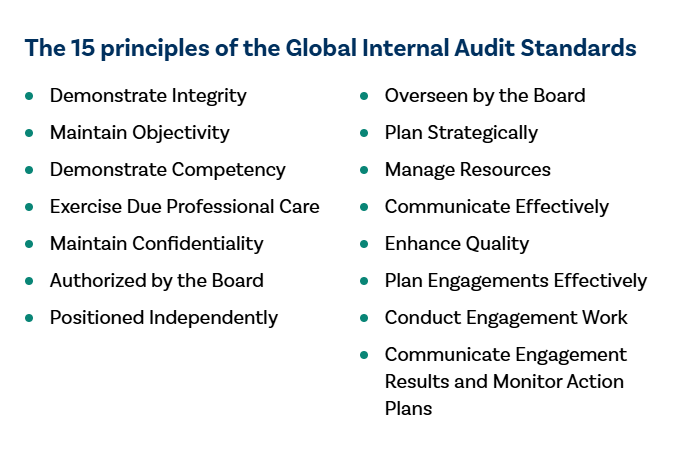
اصول پانزدهگانه
زیر این پنج حوزه، مجموعهای از اصول کلیتر قرار دارند که هر کدام رفتار یا الزام مشخصی را برای حسابرس یا واحد حسابرسی تعریف میکنند؛ مثل صداقت، حفظ بیطرفی، دقت حرفهای، حفظ محرمانگی، و استقلال واحد حسابرسی از مدیریت اجرایی.
اصول 15 گانه استاندارد حسابرسان داخلی
حوزه اول | صداقت حرفهای ( Purpose)
۱.صداقت حرفهای Demonstrate Integrity
حسابرس داخلی باید در گفتار، رفتار و قضاوتهاش صادق و درستکار باشد، طوری که اعتماد هیئت مدیره، مدیریت ارشد، کارکنان را جذب کند.
۲. بیطرفی Maintain Objectivity
قضاوت حرفهای حسابرس نباید تحت تأثیر تعارض منافع، روابط شخصی یا فشار مدیریتی قرار بگیرد. مثلاً اگر حسابرس قبلاً در همان واحد کار کرده، باید این موضوع را افشا کند یا از آن انتساب کنار بکشد.
حوزه دوم | شایستگی حرفهای ( Ethics and Professionalism)
۳.صلاحیت و شایستگی حرفهای Demonstrate Competency
یعنی دانش، مهارت و تجربه لازم برای انجام کار را داشته باشد و اگه ندارد، از متخصص کمک بگیرید (مثلاً در حسابرسی IT یا حسابرسی تقلب).
۴.دقت و مراقبت حرفهای لازم | Exercise Due Professional Care
یعنی با همان سطح دقتی که از یک حسابرس باتجربه و محتاط در شرایط مشابه انتظار میرود، کار را پیش ببرید، نه عجلهای و سرسری و نه وسواس بیمورد.
۵.حفظ محرمانگی Maintain Confidentiality
یعنی اطلاعاتی که در جریان حسابرسی به دستت میرسه (مالی، استراتژیک، شخصی) را فقط در همان چارچوب کاری استفاده کنید و افشا یا سوءاستفاده نکنید.
حوزه سوم | حاکمیت واحد حسابرسی داخلی ( Governing)
۶.کسب مجوز و اختیار از هیئت مدیره Authorized by the Board
یعنی واحد حسابرسی داخلی باید منشور رسمی (Internal Audit Charter) داشته باشد که توسط هیئت مدیره تصویب شده و حدود اختیارات، دسترسیها و حوزه فعالیتش را مشخص کند.
۷.استقلال سازمانی Positioned Independently
واحد حسابرسی داخلی باید در نمودار سازمانی جوری جایگذاری شده باشه که گزارشدهیاش به هیئت مدیره یا کمیته حسابرسی از تأثیر مدیریت اجرایی دور باشد مثلاً زیرمجموعه مستقیم مدیرعامل نباشه که خودش را حسابرسی کند.
۸.نظارت هیئت مدیره بر عملکرد Overseen by the Board
هیئت مدیره یا کمیته حسابرسی باید عملکرد، بودجه، انتصاب و حتی برکناری مدیر حسابرسی داخلی را زیر نظر داشته باشد نه مدیریت اجرایی.
۹.برنامهریزی استراتژیک Plan Strategically
یعنی واحد حسابرسی داخلی باید یک نقشه راه بلندمدت داشته باشد که با اهداف کلان سازمان و ریسکهای آن همراستا باشد، نه فقط یک لیست کارهای روزمره.
۱۰.مدیریت منابع Manage Resources
تعداد نیرو، دانش و ابزارهای موجود باید متناسب با حجم و پیچیدگی کارها برنامهریزی و تخصیص داده شود (نیروی انسانی، بودجه، نرمافزار حسابرسی و…).
۱۱. برقراری ارتباط مؤثر Communicate Effectively
گزارشها، یافتهها و پیشنهادها باید بهموقع، شفاف و قابلفهم برای مخاطب هیئت مدیره، مدیریت، کمیته حسابرسی ارائه شود نه صرفاً رد و بدل کردن کاغذ.
۱۲.ارتقای کیفیت Enhance Quality
واحد حسابرسی باید یک برنامه تضمین و بهبود کیفیت (QAIP) داشته باشد ارزیابیهای درونی و بیرونی دورهای روی کار خودش انجام دهد تا مطمئن شود استانداردها رعایت میشود.
حوزه ۴ و ۵| اجرای کار حسابرسی (Performing & Engagements)
۱۳.برنامهریزی مؤثر برای ماموریتهای حسابرسی Plan Engagements Effectively
قبل از شروع هر ماموریت حسابرسی، اهداف، دامنه، ریسکها و منابع لازم را دقیق مشخص کند نه اینکه بدون نقشه وارد عمل شود.
۱۴.اجرای کار میدانی ماموریت حسابرسی Conduct Engagement Work
فاز عملیاتی کار جمعآوری شواهد، تست کنترلها، مصاحبه، بررسی اسناد و رسیدن به یافتههای مستند و قابلدفاع.
۱۵.ارائه نتایج ماموریت و پیگیری اجرای اقدامات اصلاحی Communicate Engagement Results and Monitor Action Plans
نوشتن گزارش نهایی با یافتهها و پیشنهادها، و مهمتر، پیگیری اینکه آیا واحد مربوطه واقعاً اقدامات اصلاحی توافقشده را اجرا کرده یا نه.
اگر میخواهید بدانید سازمان شما با کدام یک از این اصول فاصله دارد، این دقیقاً سؤالی است که در یک جلسه مشاوره میتوان مرحلهبهمرحله بررسی کرد.
تفاوت ویرایش ۲۰۲۴ با نسخه قبلی
نسخه قبلی استانداردها که در سال ۲۰۱۷ مورد استفاده بود، ساختاری پراکندهتر داشت؛ شامل چند سند جدا مثل کدهای اخلاقی، اصول بنیادین و استانداردهای اجرایی که هرکدام بهصورت مستقل ارائه میشدند.
تغییر اصلی در ویرایش ۲۰۲۴ این است که تمام این عناصر در یک سند یکپارچه گردآوری شده و حول محور «حوزه» و «اصل» بازطراحی شدهاند؛ بهجای کدگذاری قدیمی (مثل استانداردهای ۱۰۰۰ و ۲۰۰۰ سری). این تغییر باعث شده ساختار نسبت به نسخه قبلی شفافتر و قابلپیگیریتر باشد، چون هر اصل بهطور مستقیم به الزامات اجرایی مرتبط وصل شده است. و نکته مهم دیگر، معرفی مفهوم شرایط ضروری (Essential Conditions) در یکی از حوزههاست؛ مفهومی که بهطور مشخص نقش هیئتمدیره و مدیریت ارشد را در پشتیبانی از واحد حسابرسی داخلی تعریف میکند — چیزی که در نسخه ۲۰۱۷ به این شکل صریح نبود.
کاربرد استاندارد حسابرسی داخلی در سازمانهای ایرانی
تا اینجا درباره استاندارد حسابرسی، فرآیند ها و اصول و قواعد آن صحبت کردیم؛ اما سؤال واقعی برای بسیاری از مدیران مالی ایرانی این است این استانداردها در عمل، در شرکت من چگونه انجام می شوند؟ در تجربه عملی من، یکی از چالشهای رایج در سازمانهای ایرانی، عدم استقلال کامل واحد حسابرسی داخلی است. در بسیاری از شرکتها، واحد حسابرسی داخلی هنوز بهصورت زیرمجموعه مستقیم مدیریت مالی یا حتی مدیرعامل تعریف میشود، در حالیکه استاندارد جهانی تأکید دارد این واحد باید گزارشدهی مستقیم و مستقل به هیئتمدیره یا کمیته حسابرسی داشته باشد.
چالش دیگر، نبود برنامه حسابرسی مبتنی بر ریسک است؛ یعنی بهجای اینکه واحد حسابرسی هر سال بر اساس نقشه ریسک سازمان اولویتبندی کند، صرفاً یک چکلیست تکراری از سال قبل اجرا میشود. نقش مدیر مالی در این میان کلیدی است، مدیران مالی میتوانند با حمایت از استقلال واحد حسابرسی، فراهمکردن منابع کافی و جدیگرفتن یافتههای حسابرسی در تصمیمگیری، بستر لازم برای اثربخشی واقعی این واحد را ایجاد کند.
چرا رعایت این استانداردها برای سازمان مهم است؟
سوالی که ممکن است برای شما به عنوان یک مدیر مالی یا صاحب کسبوکار، پیش بیاید این است که این چارچوب جهانی چه فایده ملموسی برای کسبوکار من در ایران دارد؟
چند مزیت کلیدی قابل اشاره است:
- افزایش شفافیت مالی: وقتی فرآیندهای داخلی بهطور منظم بازبینی میشوند، احتمال خطاهای پنهان یا ابهام در گزارشهای مالی کاهش مییابد.
- کاهش ریسک عملیاتی و مالی: حسابرسی داخلی مبتنی بر استاندارد، چارچوبی منظم برای شناسایی و کنترل ریسکها ارائه میدهد؛ پیش از آنکه آن ریسکها به بحران تبدیل شوند.
- اعتماد ذینفعان: سرمایهگذاران، بانکها و حتی شرکای تجاری معمولاً به سازمانی که حاکمیت شرکتی منظم دارد، اعتماد بیشتری میکنند.
این مزایا بهخصوص برای سازمانهایی که در مسیر رشد، جذب سرمایه یا حتی آمادگی برای پذیرش در بورس هستند، اهمیت بیشتری پیدا میکند.
اگر به دنبال منابع معتبرتر برای یادگیری عمیقتر این استانداردها هستید، بهترین نقطه شروع، وبسایت رسمی IIA https://www.theiia.org/ و سند کامل چارچوب IPPF است که مستقیماً توسط نهاد تدوینکننده استاندارد منتشر شده.
استاندارد حسابرسی داخلی، در نهایت، یک چارچوب جهانی برای انجام درست و قابلاعتماد حسابرسی داخلی است؛ چارچوبی که از تعریف ساده «حسابرسی داخلی چیست» شروع میشود و تا جزئیات اجرایی پنج حوزه و پانزده اصل پیش میرود. اما آنچه این استاندارد را برای یک سازمان واقعی معنادار میکند، نحوه پیادهسازی آن در بستر واقعی همان سازمان است؛ نه صرفاً مطالعه متن رسمی آن.
اگر دوست دارید بدانید وضعیت واحد حسابرسی داخلی سازمان شما نسبت به این استانداردهای جهانی کجا قرار دارد، یا برای ارزیابی اولیه و گفتگو درباره گامهای بعدی، خوشحال میشوم در یک جلسه مشاوره این موضوع را با شما بررسی کنم.
سوالات متداول
۱. استاندارد حسابرسی داخلی با استاندارد حسابرسی مستقل چه فرقی دارد؟
حسابرسی داخلی روی بهبود فرآیندهای داخلی و کنترل ریسک سازمان تمرکز دارد، در حالیکه حسابرسی مستقل (بیرونی) برای اظهارنظر نسبت به صورتهای مالی برای ذینفعان بیرونی انجام میشود.
۲. استانداردهای جهانی حسابرسی داخلی توسط چه نهادی تدوین میشوند؟
این استانداردها توسط انستیتوی حسابرسان داخلی (IIA) در قالب چارچوب IPPF تدوین و بهروزرسانی میشوند.
۳. ویرایش ۲۰۲۴ استانداردها چه تفاوتی با نسخه قبلی دارد؟
ساختار جدید بر مبنای حوزهها (Domains) و اصول (Principles) بازطراحی شده که نسبت به نسخه قبلی شفافیت و کاربردپذیری بیشتری دارد.
۴. آیا رعایت این استانداردها برای شرکتهای ایرانی الزامی است؟
الزام قانونی به نهاد ناظر و نوع شرکت بستگی دارد؛ اما رعایت آنها بهعنوان بهترین شیوه حرفهای، برای ارتقای حاکمیت شرکتی توصیه میشود.
۵. چند اصل اصلی در استانداردهای جهانی حسابرسی داخلی وجود دارد؟
استانداردهای ویرایش ۲۰۲۴ بر پایه ۱۵ اصل کلی در قالب ۵ حوزه اصلی تنظیم شدهاند.
۶. نقش مدیر مالی در حسابرسی داخلی چیست؟
مدیر مالی معمولاً مسئول ایجاد بستر سازمانی مناسب برای استقلال و اثربخشی واحد حسابرسی داخلی است.
۷. آیا برای پیادهسازی این استانداردها به مشاور نیاز داریم؟
بسته به اندازه و پیچیدگی سازمان، مشاوره یک متخصص با تجربه میتواند روند پیادهسازی را سریعتر و دقیقتر کند.
۸. بهترین منبع برای یادگیری استانداردهای حسابرسی داخلی چیست؟
منبع رسمی IIA و چارچوب IPPF نقطه شروع معتبر است؛ کنار آن، منابع تخصصی فارسی برای فهم بهتر مفاهیم مفید هستند.
۹. استاندارد حسابرسی داخلی چه کمکی به مدیریت ریسک سازمان میکند؟
این استانداردها چارچوبی منظم برای شناسایی، ارزیابی و کنترل ریسکهای عملیاتی و مالی فراهم میکنند.
۱۰. آیا واحد حسابرسی داخلی باید مستقل از مدیریت اجرایی باشد؟
بله، استقلال واحد حسابرسی داخلی یکی از اصول کلیدی این استانداردها برای حفظ بیطرفی و اعتبار نتایج است.