در بسیاری از بانکها و مؤسسات مالی که تا امروز با مدیرانشان گفتوگو کردهام، یک نکته مشترک همیشه به چشمم میخورد واحد حسابرسی داخلی یا بهعنوان یک بخشنامه اجباری از سوی نهاد ناظر قرار دارد یا بهعنوان بخشی که فقط زمانی به یادش میافتند که یک مشکل بزرگ در حساب و کتاب شرکت رخ داده باشد. این در صورتی است که وقتی این واحد از اول در بانک ها و موسسات وجود داشته باشد، میتواند یکی از قابلاعتمادترین منابع اطلاعاتی مدیرعامل برای تصمیمگیری باشد. منبعی که پیش از آنکه یک ریسک به بحران تبدیل شود، آن را روی میز میگذارد. در ادامه این مقاله، بدون تعاریف و به زبان ساده و بر پایه تجربیاتم، این موضوع را باز میکنم.
حسابرسی داخلی بانکها چیست؟
حسابرسی داخلی در صنعت بانکداری، یک فعالیت مستقل و بیطرفانه است که بهصورت مستمر عملکرد فرآیندها، کنترلها و نظام مدیریت ریسک بانک را ارزیابی میکند. برخلاف تصور رایج، این کار صرفاً بررسی دفاتر مالی نیست، واحد حسابرسی داخلی به تمام لایههای بانک، از فرآیندهای اعطای تسهیلات گرفته تا امنیت سامانههای بانکداری الکترونیک، سرک میکشد تا مطمئن شود همهچیز مطابق سیاستها، مقررات بانک مرکزی و استانداردهای حرفهای پیش میرود. نکته مهم این است که این واحد باید مستقل از عملیات روزمره باشد و معمولاً بهصورت مستقیم به هیئتمدیره یا کمیته حسابرسی گزارش میدهد، نه به مدیریت اجرایی. مشکلی که در اکثر صنعت ها حسابرسان داخلی دارند. همین استقلال است که به آن اجازه میدهد بدون ملاحظات سلسلهمراتبی، مسائل را همانطور که هستند گزارش کند.
در واقع میتوان گفت این واحد چشم و گوش بانک است؛ چشمی که پیش از آنکه ناظر بیرونی یا بازار متوجه یک مشکل شود، آن را شناسایی و به مدیران هشدار میدهد.
چرا حسابرسی داخلی در بانکها اهمیت ویژهای دارد؟
بانکها با سایر بنگاههای اقتصادی تفاوت بنیادین دارند: دارایی اصلی آنها اعتماد عمومی است و منابعی که مدیریت میکنند عمدتاً متعلق به مردم و سپردهگذاران است، نه سهامداران. همین ویژگی باعث میشود نقش نظارت داخلی در این صنعت حساسیت بیشتری نسبت به سایر حوزهها پیدا کند.
ریسکهای مختص بانکی
بانکها همزمان با چند لایه ریسک دستوپنجه نرم میکنند از جمله ریسک اعتباری ناشی از عدم بازپرداخت تسهیلات، ریسک نقدینگی، ریسک عملیاتی در فرآیندهای روزمره، و ریسکهای نوظهور مرتبط با سایبری و بانکداری دیجیتال. پیچیدگی و درهمتنیدگی این ریسکها باعث میشود یک نقص کوچک در یک شعبه، بهسرعت به کل مجموعه سرایت کند. حسابرسی داخلی نقش یک سیستم پایش مستمر را ایفا میکند که این لایهها را جداگانه و در تعامل با هم بررسی میکند.
الزامات نظارتی
نهادهای ناظر پولی و بانکی، از جمله بانک مرکزی، وجود یک واحد حسابرسی داخلی کارآمد را نه یک انتخاب، بلکه یک پیشنیاز برای ادامه فعالیت بانک میدانند. دستورالعملها و بخشنامههای نظارتی معمولاً چارچوبهای مشخصی برای ساختار، گزارشدهی و حیطه فعالیت این واحد تعیین میکنند. عدم انطباق با این الزامات میتواند پیامدهایی از تذکر و جریمه گرفته تا محدودیت در فعالیتهای بانکی به همراه داشته باشد.
میفرمایند:
کمیته حسابرسی موظف است گزارش های ارزیابی ریسک واحد حسابرسی داخلی، گزارش ریسک اطلاعات نادرست در گزارشگری مالی و اطلاعات به دست آمده از گزارش های افشاگران نقض قوانین و مقررات را به دقت بررسی و نتایج را به همراه پیشنهاد های اصلاحی به هیات مدیره ارایه نمایند.
نقش در حفظ اعتماد
شاید مهمترین کارکرد حسابرسی داخلی، نقشی است که در حفظ اعتماد ذینفعان ایفا میکند؛ اعتماد سپردهگذاران، سهامداران، نهاد ناظر و حتی کارکنان بانک. وقتی مدیرعامل بداند سازوکاری مستقل و منظم، سلامت فرآیندهای بانک را رصد میکند، تصمیمگیری با اطمینان بیشتری انجام میشود. این اطمینان بهمرور در فرهنگ سازمانی نیز نهادینه میشود و به شفافیت کلی بانک کمک میکند.
وظایف حسابرس داخلی در بانک
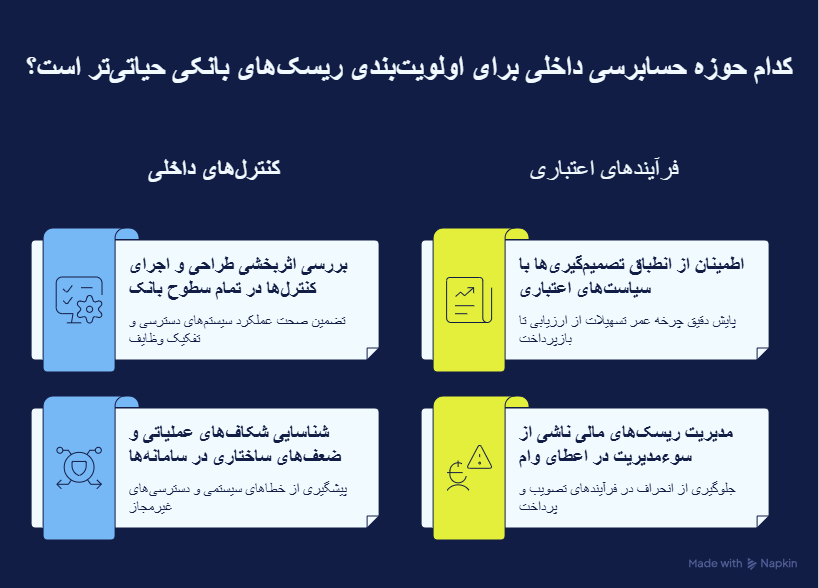
کار حسابرس داخلی در یک بانک، طیف گستردهای از فعالیتها را در بر میگیرد که فراتر از بازبینی صورتهای مالی است. این فعالیت ها به طور خلاصه شامل کنترل های داخلی، فرآِند های اعتباری، انطباق و تقلب می شود.
کنترلهای داخلی
یکی از وظایف اصلی، ارزیابی اثربخشی کنترلهای داخلی در تمام سطوح بانک است؛ از تفکیک وظایف در شعب گرفته تا کنترلهای دسترسی به سامانههای اصلی بانکی. حسابرس داخلی بررسی میکند که آیا این کنترلها بهدرستی طراحی شدهاند و در عمل هم اجرا میشوند یا صرفاً روی کاغذ باقی ماندهاند.
فرآیندهای اعتباری
فرآیند اعطای تسهیلات، از ارزیابی اعتبارسنجی مشتری تا تصویب، پرداخت و پایش بازپرداخت، یکی از حساسترین حوزههای کاری حسابرسی داخلی است. اینجا حسابرس به دنبال این است که آیا فرآیندهای تصمیمگیری اعتباری منسجم، مستند و مطابق سیاستهای اعتباری بانک اجرا میشوند.
انطباق
بانکها زیر بار سنگینی از مقررات و دستورالعملها فعالیت میکنند؛ از الزامات مبارزه با پولشویی گرفته تا استانداردهای گزارشدهی مالی. حسابرسی داخلی نقش مهمی در پایش انطباق فرآیندهای بانک با این الزامات دارد و به مدیریت کمک میکند پیش از بروز مسئله در بازرسیهای نظارتی، نقاط ضعف را اصلاح کند.
تقلب
حسابرس داخلی همچنین به دنبال شناسایی نشانههای احتمالی سوءاستفاده یا تقلب در فرآیندهاست؛ نه با این ادعا که میتواند هر تخلفی را کشف یا کاملاً مانع آن شود، بلکه با طراحی و بررسی کنترلهایی که احتمال وقوع چنین رخدادهایی را کاهش میدهند و در صورت بروز، سریعتر قابل شناسایی باشند.
با اینکه هر بانکی ساختار و فرهنگ خاص خودش را دارد، در طول سالهای همکاری با نهادهای مالی مختلف، یک الگوی مشترک همیشه دیده میشود: بانکهایی که واحد حسابرسی داخلیشان را صرفاً یک تشریفات نظارتی نمیبینند، بلکه آن را شریک راهبردی مدیریت ریسک میدانند، معمولاً در بلندمدت مسیر پایدارتری را طی میکنند.
تفاوت حسابرسی داخلی بانکها با حسابرسی مستقل
یکی از سؤالاتی که مدیران زیاد میپرسند این است که تفاوت این دو نوع حسابرسی در چیست، وقتی هر دو ظاهراً به دنبال یک هدف مشابه هستند. تفاوت اصلی در ماهیت، دامنه و ذینفع اصلی کار است. حسابرسی مستقل (یا حسابرسی برونسازمانی) عمدتاً بر صحت و انطباق صورتهای مالی با استانداردهای حسابداری تمرکز دارد و معمولاً یکبار در سال، توسط یک مؤسسه حسابرسی خارج از سازمان انجام میشود. ذینفع اصلی این نوع حسابرسی، سهامداران و نهادهای ناظر بیرونی هستند.
در مقابل، حسابرسی داخلی یک فعالیت مستمر و درونسازمانی است که دامنه آن بسیار فراتر از صورتهای مالی است و فرآیندهای عملیاتی، کنترلهای ریسک، انطباق و حاکمیت شرکتی را نیز پوشش میدهد. ذینفع اصلی آن هیئتمدیره و مدیریت ارشد بانک است که میخواهند از سلامت درونی سازمان مطمئن شوند. این دو نوع حسابرسی مکمل یکدیگرند، نه رقیب؛ و بانکهایی که هر دو را بهدرستی به کار میگیرند، تصویر واقعبینانهتری از وضعیت خود دارند.
مراحل اجرای حسابرسی داخلی
اجرای حسابرسی داخلی در بانک معمولاً یک چرخه منظم و تکرارشونده دارد که میتوان آن را در چهار مرحله اصلی خلاصه کرد.
مرحله برنامهریزی با شناسایی حوزههای پرریسک آغاز میشود، جایی که تیم حسابرسی بر اساس نقشه ریسک بانک، اولویتبندی میکند کدام واحدها یا فرآیندها باید در دوره جاری بررسی شوند. این برنامهریزی معمولاً با تأیید کمیته حسابرسی نهایی میشود.
در مرحله اجرا، تیم حسابرسی وارد عمل میشود: اسناد و مدارک بررسی میشود، مصاحبه با کارکنان انجام میگیرد، نمونهگیری از تراکنشها صورت میگیرد و کنترلها بهصورت عملی آزمون میشوند. این مرحله معمولاً زمانبرترین بخش کار است و نیازمند همکاری واحدهای مختلف بانک است.
پس از جمعآوری شواهد، نوبت به گزارشدهی میرسد. یافتهها بهصورت شفاف، همراه با ریسکهای مرتبط و پیشنهادهای اصلاحی، به مدیریت و هیئتمدیره ارائه میشود. یک گزارش خوب صرفاً فهرست مشکلات نیست؛ باید اولویتبندی شده و قابل اقدام باشد.
آخرین و شاید مهمترین مرحله، پیگیری است. بسیاری از واحدهای حسابرسی داخلی در همین مرحله ضعیف عمل میکنند؛ گزارش میدهند اما پیگیری نمیکنند که آیا اصلاحات پیشنهادی واقعاً اجرا شدهاند یا نه. حسابرسی مؤثر، حسابرسی است که چرخه را تا اجرای کامل اصلاحات دنبال میکند.
چالشهای رایج حسابرسی داخلی در بانکهای ایران
فضای عملیاتی بانکهای ایران چالشهای خاص خودش را دارد که شناخت آنها به مدیران کمک میکند انتظارات واقعبینانهتری از واحد حسابرسی داخلی داشته باشند.
یکی از چالشهای رایج، کمبود نیروی متخصص و باتجربه در حوزه حسابرسی بانکی است؛ چرا که این حوزه به ترکیبی از دانش مالی، فناوری اطلاعات و آشنایی عمیق با فرآیندهای بانکی نیاز دارد. چالش دیگر، مقاومت فرهنگی در برخی واحدهای عملیاتی است که حسابرسی داخلی را بازرسی و تنبیه میبینند، نه فرصتی برای بهبود؛ همین نگاه باعث میشود همکاری لازم برای اجرای مؤثر حسابرسی بهسختی شکل بگیرد.
تغییرات سریع مقررات نظارتی و بخشنامههای بانک مرکزی نیز واحد حسابرسی را وادار میکند بهطور مداوم دانش خود را بهروز نگه دارد. علاوه بر این، در بسیاری از بانکها هنوز زیرساخت فناوری برای حسابرسی دادهمحور و تحلیل خودکار تراکنشها بهطور کامل شکل نگرفته و بخش زیادی از کار همچنان بهصورت دستی و نمونهمحور انجام میشود که هم زمانبر است و هم دامنه پوشش را محدود میکند.
چگونه یک واحد یا نیروی حسابرسی داخلی کارآمد انتخاب کنیم؟
انتخاب یا تقویت واحد حسابرسی داخلی، تصمیمی است که باید با دقت گرفته شود، چرا که کیفیت این واحد مستقیماً روی کیفیت تصمیمات مدیریتی شما اثر میگذارد. نخستین معیار، تخصص واقعی در صنعت بانکداری است؛ نه صرفاً مدرک یا گواهینامه حسابرسی عمومی. کسی که سالها با فرآیندهای اعتباری، عملیات شعب و مقررات بانک مرکزی کار کرده، درک متفاوتی از ریسکهای واقعی دارد نسبت به کسی که فقط دانش تئوریک دارد. به عنوان مدیر حسابرسی داخلی که 27 سال تجربه موفق رد این حوزه دارم میتونم در راهنمایی مشاوره و استخدام یک نیروی خوب در کنارتان باشم.
معیار دوم، استقلال واقعی است. اگر واحد حسابرسی داخلی بهگونهای در ساختار سازمانی جای گرفته باشد که تحت فشار مدیریت اجرایی قرار بگیرد، اثربخشی آن بهشدت کاهش مییابد و حتی بهتر است به دنبال حسابرس نباشید. اطمینان از خط گزارشدهی مستقیم به هیئتمدیره یا کمیته حسابرسی، پیششرط اصلی است.
معیار سوم، توانایی ارتباط مؤثر است. حسابرسی که فقط بلد باشد مشکل پیدا کند اما نتواند آن را به زبان قابلفهم برای مدیریت توضیح دهد و پیشنهاد عملی ارائه کند، ارزش کار خودش را کم میکند. یک حسابرس داخلی خوب، بین زبان فنی و زبان تصمیمگیری مدیریتی پل میزند.
در نهایت، به سابقه عملی و مستندات کار قبلی نگاه کنید. گزارشهای نمونه، نحوه برخورد با یافتههای حساس، و بازخورد بانکها یا مؤسساتی که قبلاً با این فرد یا تیم کار کردهاند، تصویر واقعیتری از توانمندی ارائه میدهد تا صرفاً رزومه.
سوالات متداول
۱. آیا وجود حسابرسی داخلی برای بانک اجباری است؟ بله، بر اساس مقررات نظارتی، بانکها و مؤسسات مالی موظف به داشتن واحد حسابرسی داخلی مستقل هستند.
۲. حسابرس داخلی به چه کسی گزارش میدهد؟ معمولاً بهصورت مستقیم به هیئتمدیره یا کمیته حسابرسی گزارش میدهد، نه به مدیرعامل یا مدیریت اجرایی، تا استقلال آن حفظ شود.
۳. تفاوت حسابرسی داخلی و بازرسی بانک مرکزی چیست؟ حسابرسی داخلی یک فعالیت درونسازمانی و مستمر است، در حالی که بازرسی بانک مرکزی توسط نهاد ناظر بیرونی و معمولاً بهصورت دورهای انجام میشود.
۴. آیا حسابرسی داخلی میتواند از تقلب جلوگیری کند؟ حسابرسی داخلی به شناسایی نقاط ضعف کنترلی و کاهش احتمال وقوع تقلب کمک میکند، اما نمیتوان آن را تضمینی برای جلوگیری کامل از هر نوع سوءاستفاده دانست.
۵. هزینه راهاندازی واحد حسابرسی داخلی چقدر است؟ این هزینه به اندازه بانک، دامنه فعالیت و سطح تخصص موردنیاز بستگی دارد و نمیتوان عدد ثابتی برای آن ارائه داد؛ بهتر است این موضوع را با یک متخصص در جلسه مشاوره بررسی کنید.
۶. آیا بانکهای کوچک هم به حسابرسی داخلی نیاز دارند؟ بله، صرفنظر از اندازه، هر بانک یا مؤسسه مالی برای مدیریت ریسک و انطباق با مقررات به این عملکرد نیاز دارد، هرچند ساختار و مقیاس آن میتواند متناسب با اندازه سازمان تنظیم شود.
۷. حسابرسی داخلی چند بار در سال انجام میشود؟ برخلاف حسابرسی مستقل که معمولاً سالانه است، حسابرسی داخلی یک فرآیند مستمر است و بر اساس برنامه ریسکمحور در طول سال بهصورت چرخشی روی حوزههای مختلف انجام میشود.
۸. آیا فناوری میتواند جایگزین حسابرس داخلی انسانی شود؟ ابزارهای تحلیل داده و اتوماسیون میتوانند بخشی از فرآیند شناسایی الگوها و ناهنجاریها را تسهیل کنند، اما قضاوت حرفهای و درک زمینهای که یک حسابرس باتجربه دارد، همچنان جایگزینناپذیر است.
اگر شما هم بهعنوان مدیرعامل یا مدیر ارشد یک بانک یا مؤسسه مالی، به دنبال ارزیابی یا تقویت ساختار حسابرسی داخلی سازمان خود هستید، خوشحال میشوم در یک جلسه مشاوره، وضعیت فعلی شما را بررسی کنیم و مسیر مناسب را با هم ترسیم کنیم.